

26 มี.ค. 2026
การบริหารสินค้าคงคลังสำหรับโรงงาน: รายงานบอก 500 แต่สายการผลิตหยุด
รายงานสต็อกบอกว่ามี 500 แต่สายการผลิตยังหยุด เรียนรู้สต็อกห้าสถานะ วิธีคำนวณอัตราการหมุนเวียนสินค้าคงคลังและจำนวนวันที่สต็อกรองรับได้ และการใช้ ABC/XYZ จัดลำดับความสำคัญ
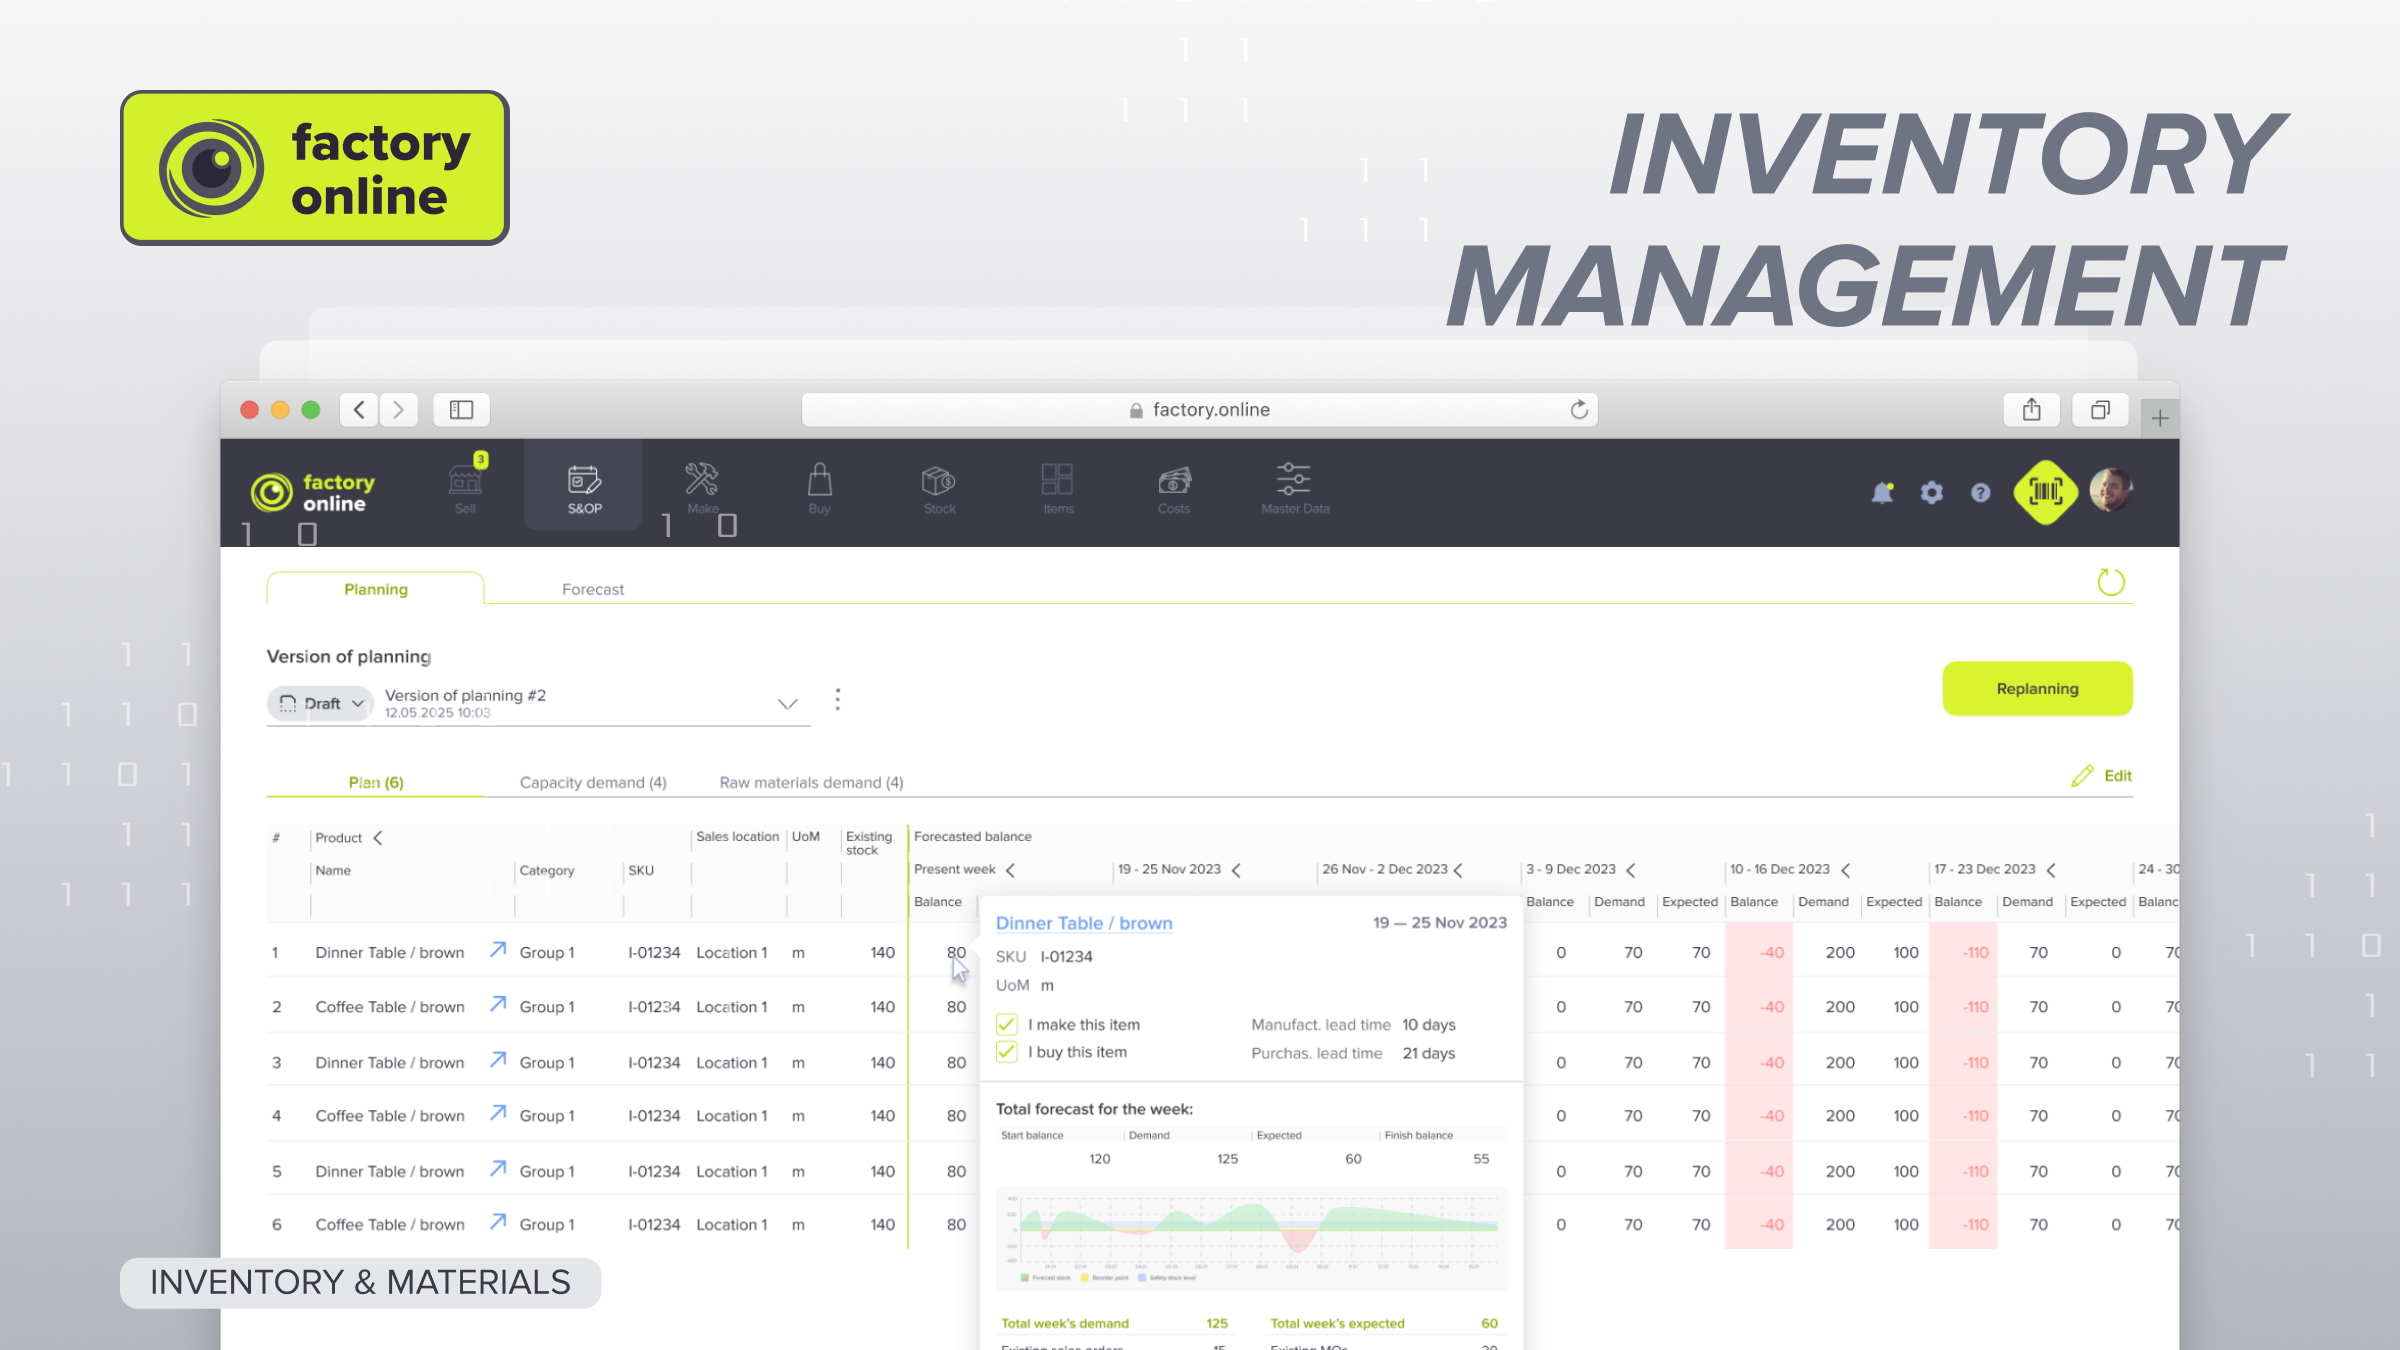
รายงานสต็อกบอกว่ามีตัวเรือน (Housing) 500 ชิ้น สายการประกอบต้องใช้วันนี้ 200 ชิ้น แต่สายหยุดก่อนเที่ยงเพราะตัวเรือนไม่พอ ทั้งสองข้อความเป็นความจริง และผู้จัดการโรงงานทุกคนเคยเจอเช้าแบบนี้มาแล้วในรูปแบบใดรูปแบบหนึ่ง
ช่องว่างระหว่างสองข้อความนี้คือแก่นแท้ของ การบริหารสินค้าคงคลัง (Inventory Management) ในการผลิต: การรู้ว่ามีวัสดุ งานระหว่างทำ และสินค้าสำเร็จรูปอยู่เท่าไร อยู่ในสถานะใดและอยู่ที่ไหน และเก็บไว้แค่พอให้เดินการผลิตและส่งมอบตรงเวลา โดยไม่จมเงินสดเกินจำเป็น การมีอยู่ 500 ชิ้นเป็นข้อเท็จจริงหนึ่ง การนำ 200 ชิ้นมาใช้ได้ตอน 7 โมงเช้าที่สายการผลิตที่ 3 เป็นอีกข้อเท็จจริงหนึ่ง
การบริหารสินค้าคงคลังเริ่มจากสต็อกห้าสถานะ
ลองนึกถึงบัญชีธนาคาร ยอดเงินของคุณอาจเป็น $50,000 แต่ $30,000 อยู่ในเงินฝากประจำจนถึงเดือนมีนาคม วันนี้คุณเอาไปจ่ายบิลไม่ได้ สต็อกก็เป็นแบบเดียวกัน จากตัวเรือน 500 ชิ้นในรายงาน:
- พร้อมใช้: 120 ชิ้นอยู่บนชั้น ผ่านการปล่อยแล้ว ใช้ได้ทันที
- ถูกจองแล้ว: 150 ชิ้นจัดสรรให้คำสั่งซื้ออื่นไปแล้ว
- ระงับเพื่อตรวจสอบคุณภาพ (Hold): 100 ชิ้นรับเข้ามาเมื่อวาน รอการตรวจรับวัตถุดิบ (IQC)
- อยู่ที่อื่น: 80 ชิ้นอยู่ในคลังที่สอง หรืออยู่บนรถบรรทุกระหว่างโรงงาน
- ใช้ตามสภาพไม่ได้: 50 ชิ้นเสียหาย หมดอายุ ผิดรุ่นแก้ไข (Revision) หรือในกรณีสายเคเบิลคือเศษสายคงเหลือที่สั้นเกินกว่าจะใช้กับคำสั่งซื้อใด
รวมกัน: 120 + 150 + 100 + 80 + 50 = 500 รายงานถูกต้อง สายการผลิตต้องการ 200 แต่ใช้ได้ 120 จึงหยุดเพราะขาด 80
แต่ละสถานะในห้าสถานะมีวิธีแก้ต่างกัน การซื้อตัวเรือนเพิ่มไม่ได้แก้ปัญหาไหนเลย การเร่งตรวจสอบแก้สถานะที่ 3 การโอนย้ายแก้สถานะที่ 4 การตัดสินใจเรื่องลำดับความสำคัญแก้สถานะที่ 2 ปัญหาการรอตรวจสอบอธิบายไว้ใน วัตถุดิบ: รับแล้วไม่ได้แปลว่าใช้ได้ และปัญหาของอยู่ผิดที่อยู่ใน การวางแผนการกระจายสินค้า
วัตถุดิบ งานระหว่างทำ และสินค้าสำเร็จรูป: แผนที่ของสต็อก
สินค้าคงคลังในการผลิตเคลื่อนผ่านสามช่วง และแต่ละช่วงซ่อนสต็อกไว้ในแบบของตัวเอง
- วัตถุดิบและชิ้นส่วนที่ซื้อมา รับเข้า ตรวจสอบ จัดเก็บ และเบิกจ่าย ความเสี่ยงคือสต็อกที่รับแล้วแต่ยังไม่ถูกปล่อย และสต็อกที่บันทึกผิดตำแหน่ง
- งานระหว่างทำ (WIP) ทุกอย่างที่เบิกเข้าการผลิตแล้วแต่ยังไม่เสร็จ รวมถึงสินค้ากึ่งสำเร็จรูปที่รออยู่ระหว่างขั้นตอนงาน ความเสี่ยงคือไม่มีใครรู้แน่ชัดว่ามันอยู่ที่ไหนหรือค้างมานานเท่าไร บางโรงงานให้รหัสวัสดุแก่ชิ้นส่วนประกอบย่อยเพื่อให้เก็บสต็อกและตรวจนับได้ ซึ่งเป็นทางเลือกที่อธิบายไว้ใน สินค้ากึ่งสำเร็จรูป WIP ที่มากเกินไปยังทำให้ระยะเวลานำยาวขึ้น ตามกฎของลิตเติล (Little's Law)
- สินค้าสำเร็จรูป ผลิตเสร็จแล้ว แต่ไม่ได้พร้อมส่งเสมอไป: รอการตรวจขั้นสุดท้าย การบรรจุ หรือเอกสาร ช่องว่างนี้คือหัวข้อของ สินค้าสำเร็จรูป: เสร็จแล้วแต่ยังส่งไม่ได้
อัตราการหมุนเวียนสินค้าคงคลังและจำนวนวันที่สต็อกรองรับได้ พร้อมตัวอย่างคำนวณ
ตัวเลขสองตัวบอกได้ว่าคุณถือสต็อกมากหรือน้อยเกินไป
อัตราการหมุนเวียนสินค้าคงคลัง มองย้อนหลัง: สินค้าคงคลังเฉลี่ยถูกใช้หมดกี่รอบต่อปี
สมมติว่าต้นทุนขายทั้งปีของคุณคือ $6,000,000 และสินค้าคงคลังเฉลี่ยคือ $1,500,000 อัตราการหมุนเวียน = 6,000,000 ÷ 1,500,000 = 4 โดยเฉลี่ยแล้วสต็อกจะอยู่ในคลัง 365 ÷ 4 = ประมาณ 91 วัน ก่อนถูกใช้
ถ้าลดสินค้าคงคลังเฉลี่ยลงเหลือ $1,000,000 ที่ยอดขายเท่าเดิม อัตราการหมุนเวียนจะเพิ่มเป็น 6 หรือประมาณ 61 วัน ปลดล็อกเงินสดได้ $500,000 ถ้าต้นทุนการถือสต็อกอยู่ที่ราว 20% ต่อปี (ทุน พื้นที่ ประกัน ความล้าสมัย) เท่ากับประหยัดได้ประมาณ $100,000 ต่อปี
จำนวนวันที่สต็อกรองรับได้ (Days of Cover) มองไปข้างหน้า: สต็อกปัจจุบันจะพอใช้อีกนานเท่าไรตามอัตราการใช้ที่คาดไว้ ใช้ได้ดีที่สุดเมื่อคิดรายรายการ
คุณมีตัวนำทองแดง 3,000 ม. และใช้วันละ 150 ม. Days of Cover = 3,000 ÷ 150 = 20 วัน ถ้าระยะเวลานำของซัพพลายเออร์คือ 30 วัน คุณสั่งซื้อช้าไปแล้ว แม้ 3,000 ม. จะดูเหมือนเยอะ การตั้งจุดสั่งซื้อซ้ำให้ถูกต้องอธิบายไว้ใน สต็อกเพื่อความปลอดภัยและจุดสั่งซื้อซ้ำ
ให้คำนวณ Days of Cover จากสต็อกที่ พร้อมใช้ ไม่ใช่จากยอดรวม สำหรับตัวเรือนข้างต้น 500 ชิ้นที่ใช้วันละ 200 ดูเหมือนรองรับได้ 2.5 วัน แต่ที่ใช้ได้จริงคือ 120 ÷ 200 = 0.6 วัน: สายการผลิตหยุดก่อนเที่ยง
ABC/XYZ: ไม่ใช่ทุกรายการที่ควรได้รับความสนใจเท่ากัน
โรงงานที่มี 5,000 รายการไม่สามารถเฝ้าดูทุกรายการทุกวัน ABC/XYZ จัดกลุ่มรายการในสองมิติ
ABC ตามมูลค่า: รายการกลุ่ม A คือรายการจำนวนน้อยที่คิดเป็นมูลค่าการใช้ส่วนใหญ่ของปี (โดยทั่วไปประมาณ 80% ของมูลค่ามาจากประมาณ 20% ของรายการ) ส่วนกลุ่ม C คือชิ้นส่วนราคาถูกจำนวนมาก
XYZ ตามความคาดเดาได้: รายการกลุ่ม X ถูกใช้สม่ำเสมอ กลุ่ม Y ผันผวน กลุ่ม Z ถูกใช้นาน ๆ ครั้งและไม่สม่ำเสมอ
| X (สม่ำเสมอ) | Y (ผันผวน) | Z (นาน ๆ ครั้ง) | |
|---|---|---|---|
| A (มูลค่าสูง) | วางแผนเข้มงวดจาก MRP บัฟเฟอร์ต่ำ | วางแผนจาก MRP ทบทวนทุกสัปดาห์ | ซื้อหรือผลิตตามคำสั่งซื้อเท่านั้น |
| B (ปานกลาง) | จุดสั่งซื้อซ้ำ | จุดสั่งซื้อซ้ำพร้อมสต็อกเพื่อความปลอดภัย | ผลิตตามคำสั่งซื้อ บัฟเฟอร์เล็ก |
| C (มูลค่าต่ำ) | เก็บสต็อกเผื่อมาก ระบบสองถัง (Two-Bin) | เก็บสต็อกเผื่อมาก | เก็บไว้เล็กน้อยหรือซื้อเมื่อต้องการ |
ตรรกะคือ ทุ่มความสนใจของนักวางแผนไปที่จุดที่เงินและความไม่แน่นอนมาบรรจบกัน (AY, AZ) และปล่อยให้รายการราคาถูกที่ใช้สม่ำเสมอดูแลตัวเอง
ความเชื่อผิด ๆ: สต็อกมากขึ้นแปลว่าขาดของน้อยลง
นี่คือความเชื่อที่เป็นธรรมชาติที่สุดในงานปฏิบัติการ และบ่อยครั้งกลับตรงข้ามกับความจริง สต็อกมากขึ้นหมายถึงที่ให้มันซ่อนมากขึ้น สต็อกที่อยู่ผิดสถานะมากขึ้น และเงินสดที่เอาไปซื้อชิ้นส่วนที่ขาดจริง ๆ ไม่ได้มากขึ้น โรงงานที่คลังสินค้าล้นมักเป็นโรงงานที่ขาดของมากที่สุด เพราะเงินไปจมอยู่กับรายการที่ผิด ทางแก้คือสต็อกที่มีรูปร่างถูกต้อง: รายการที่ถูก ในสถานะที่ถูก ในที่ที่ถูก
คำถามที่พบบ่อย
อัตราการหมุนเวียนสินค้าคงคลังที่ดีของผู้ผลิตคือเท่าไร? ขึ้นอยู่กับอุตสาหกรรมเป็นหลัก และขึ้นกับว่าเป็นการผลิตตามคำสั่งซื้อ (MTO) หรือการผลิตเพื่อสต็อก (MTS) ควรเทียบกับแนวโน้มของตัวเองและโรงงานที่คล้ายกัน มากกว่าตัวเลขสากลตัวเดียว
ควรนับ WIP เป็นสินค้าคงคลังหรือไม่? ควร เพราะเป็นเงินที่จ่ายไปกับวัสดุและค่าแรงแล้ว และอยู่ในงบดุลเหมือนสต็อกอื่น ๆ
ใน factory.online หน้าตาเป็นอย่างไร
ใน factory.online สต็อกถูกเก็บแยกตามตำแหน่งและตามล็อต (Lot) โดยมองเห็นสถานะระงับเพื่อตรวจสอบคุณภาพได้ นักวางแผนการผลิตจึงเห็นตัวเรือน 500 ชิ้นแยกตามสถานะจริง แทนที่จะเห็นยอดรวมตัวเดียว MRP คำนวณจากสต็อก อุปทานที่ค้างรับ และ BOM หลายระดับ แล้วเชื่อมโยงรายการขาดแคลนแต่ละรายการกับใบสั่งที่มันจะทำให้หยุด สำหรับสายเคเบิลและลวด ล็อตและภาชนะบรรจุแต่ละรายการเก็บความยาวของตัวเอง เศษสายคงเหลือจึงแสดงเป็น 40 ม. ไม่ใช่เป็นส่วนหนึ่งของยอดรวม
ถ้ารายงานสต็อกกับสายการผลิตของคุณยังขัดแย้งกันอยู่เรื่อย ๆ นัดชมการสาธิต แล้วนำรายงานนั้นมาด้วย
