

4 พ.ย. 2026
ความแม่นยำของสินค้าคงคลัง: ทำไมการมีชิ้นส่วน 500 ชิ้นในสต็อกจึงยังทำให้การผลิตหยุดชะงักได้
รายงานแสดงจำนวนโครงมอเตอร์ 500 ชิ้น แต่มีเพียง 180 ชิ้นที่ใช้งานได้จริงสำหรับคำสั่งซื้อที่ต้องการ 300 ชิ้น มาดูกันว่าการจองสินค้าและการกักกันเพื่อตรวจสอบคุณภาพส่งผลต่อการตัดสินใจซื้ออย่างไร
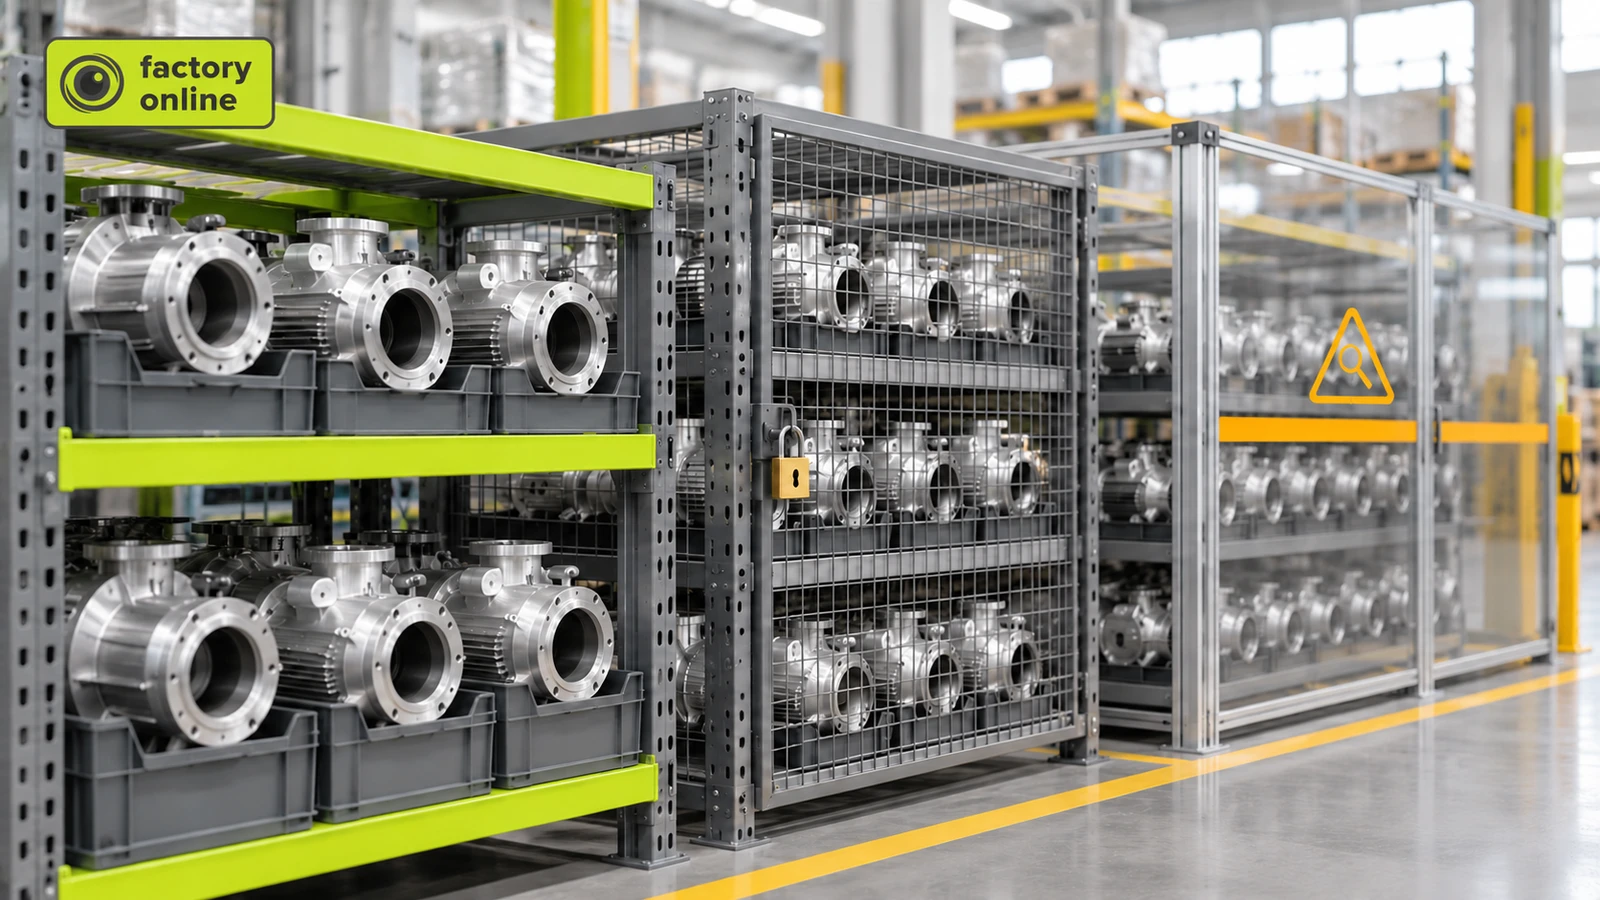
รายงานสินค้าคงคลังแสดงจำนวนโครงมอเตอร์ 500 ชิ้น ใบสั่งผลิตต้องการ 300 ชิ้น และผู้วางแผนได้อนุมัติสั่งผลิต สองชั่วโมงต่อมา คลังสินค้าแจ้งว่าสามารถจ่ายโครงมอเตอร์ได้เพียง 180 ชิ้นเท่านั้น
การนับสินค้าคงคลังนั้นถูกต้อง แต่การตัดสินใจผลิตนั้นไม่ใช่
ความแม่นยำของสินค้าคงคลัง (Inventory accuracy) อธิบายถึงความสอดคล้องระหว่างข้อมูลสินค้าคงคลังที่บันทึกไว้กับสต็อกจริงในธุรกิจ แต่สินค้าคงคลังที่มีอยู่จริง (On-hand inventory) ที่แม่นยำ ไม่ได้หมายความว่าวัตถุดิบนั้นจะพร้อมใช้งานสำหรับใบสั่งผลิตใหม่เสมอไป
สต็อกที่มีอยู่จริง (On-hand stock) ไม่เท่ากับ สต็อกที่พร้อมใช้งาน (Available stock)
ในคลังสินค้าอาจมีวัตถุดิบอยู่จริงทางกายภาพ แต่กลับไม่สามารถนำไปใช้กับใบสั่งผลิตเฉพาะเจาะจงได้
สต็อกบางส่วนอาจถูกจัดสรรให้กับคำสั่งซื้ออื่นไปแล้ว บางส่วนอาจถูกกักไว้สำหรับ การตรวจสอบคุณภาพ หรือบางส่วนอาจอยู่ในตำแหน่งที่ไม่สามารถเบิกจ่ายได้ทันที
ลองพิจารณาตัวอย่างโรงงานประกอบปั๊มอุตสาหกรรม
ระบบสินค้าคงคลังรายงานว่ามีโครงมอเตอร์ 500 ชิ้น
สต็อกนี้ประกอบด้วย:
- 180 ชิ้น เป็นโครงมอเตอร์ที่ไม่มีข้อจำกัดและพร้อมใช้งานสำหรับคำสั่งซื้อใหม่
- 200 ชิ้น ถูกจัดสรรให้กับใบสั่งผลิตที่มีอยู่แล้ว
- 120 ชิ้น ถูกกักไว้เพื่อรอการตรวจสอบคุณภาพ
ยอดรวมทางกายภาพถูกต้อง:
180 + 200 + 120 = 500 ชิ้น
อย่างไรก็ตาม จำนวนที่พร้อมใช้งานสำหรับใบสั่งผลิตใหม่มีเพียง 180 ชิ้นเท่านั้น
ใบสั่งผลิตใหม่ต้องการโครงมอเตอร์ 300 ชิ้น
ขาดอยู่ 300 − 180 = 120 ชิ้น
คลังสินค้าไม่ได้มีปัญหาเรื่องการนับจำนวน แต่มีปัญหาเรื่องความพร้อมใช้งานของสินค้า
ทำไมการเปิดใบสั่งซื้อครั้งต่อไปอาจไม่ใช่การแก้ปัญหาการขาดแคลนที่ถูกต้อง
ผู้วางแผนเห็นยอดขาดแคลน 120 ชิ้น และคิดที่จะสั่งซื้อโครงมอเตอร์เพิ่มอีก 120 ชิ้น
แต่ การจัดซื้อไม่จำเป็นต้องเป็นวิธีแก้ปัญหาที่เร็วที่สุดเสมอไป
สมมติว่าโครงมอเตอร์ 120 ชิ้นที่โดนกักคุณภาพ กำลังรอการตรวจสอบที่สามารถเสร็จสิ้นได้ก่อนที่ใบสั่งผลิตใหม่จะเริ่มขึ้น
หากทั้ง 120 ชิ้นผ่านการตรวจสอบและได้รับการปล่อยตัว สต็อกที่พร้อมใช้งานจะกลายเป็น:
180 + 120 = 300 ชิ้น
ใบสั่งผลิตใหม่สามารถดำเนินงานได้โดยไม่ต้องจัดซื้อเพิ่มเติม
หากมี 20 ชิ้นที่ไม่ผ่านการตรวจสอบ จะมีเพียง 100 ชิ้นเท่านั้นที่ถูกปล่อยออกมา:
180 + 100 = 280 ชิ้น
ยอดขาดแคลนที่เหลือคือ:
300 − 280 = 20 ชิ้น
การตัดสินใจจัดซื้อจึงเปลี่ยนจาก 120 ชิ้น เหลือเพียง 20 ชิ้น
ก่อนการสั่งซื้อ ผู้วางแผนควรตรวจสอบก่อนว่าการตรวจสอบคุณภาพจะเสร็จสิ้นเมื่อใด วัตถุดิบที่ผ่านการตรวจสอบมีความเหมาะสมกับใบสั่งผลิตนี้หรือไม่ และสินค้าที่กำลังจะเข้ามาส่งสามารถมาถึงก่อนที่การผลิตจะต้องการใช้หรือไม่
ความเชื่อผิดๆ: การนับสต็อกที่ถูกต้องช่วยป้องกันการขาดแคลนวัตถุดิบได้
การนับสต็อกเป็นเพียงการยืนยันจำนวน แต่ไม่ได้บอกว่าจำนวนเหล่านั้นพร้อมนำไปใช้งานได้อย่างอิสระหรือไม่
ลองจินตนาการว่าคุณมีเงิน 500 บาทในบัญชีธนาคาร หากเงิน 200 บาทถูกสำรองไว้สำหรับจ่ายค่าเช่าบ้าน และอีก 120 บาทจำเป็นต้องใช้จ่ายบิลที่กำลังจะมาถึง คุณก็ไม่สามารถนำเงินทั้งหมด 500 บาทไปใช้จ่ายอย่างอื่นได้อย่างปลอดภัย
ยอดเงินในบัญชีนั้นถูกต้อง แต่จำนวนเงินที่พร้อมใช้สำหรับรายการใหม่นั้นต่างออกไป
สินค้าคงคลังในการผลิตก็ทำงานในลักษณะเดียวกัน
การนับสต็อกจริงที่แม่นยำเป็นสิ่งจำเป็น แต่ผู้วางแผนยังต้องการข้อมูลที่เชื่อถือได้เกี่ยวกับการจัดสรร การกักสินค้า และวัตถุดิบที่คาดว่าจะรับเข้ามาด้วย
วิธีการทำให้เห็นยอดขาดแคลนก่อนการเริ่มผลิต
ไม่ควรอนุมัติใบสั่งผลิตโดยพิจารณาจากยอดรวมของสินค้าคงคลังที่มีอยู่จริงเท่านั้น
ผู้วางแผนควรระบุสต็อกที่ไม่มีข้อจำกัด หักลบจำนวนที่ผูกพันกับคำสั่งซื้ออื่น และตรวจสอบว่าวัตถุดิบที่โดนกักหรือที่กำลังจัดส่งจะพร้อมใช้งานเมื่อใด
ใน factory.online ระบบ MRP สามารถเชื่อมโยงความต้องการด้านการผลิตเข้ากับสต็อก รายการซัพพลายที่ค้างรับ และยอดขาดแคลนในระดับคำสั่งผลิต นอกจากนี้ ตําแหน่งการจัดเก็บและการกักกันเพื่อตรวจสอบคุณภาพ ยังช่วยแยกแยะระหว่างวัตถุดิบที่มีอยู่จริงทางกายภาพ กับวัตถุดิบที่พร้อมจ่ายจริงได้อย่างชัดเจน
ผลลัพธ์ที่มีประโยชน์คือ การตัดสินใจจัดซื้อและผลิตโดยอิงจากจำนวนที่ใบสั่งผลิตสามารถนำไปใช้งานได้จริง
หากรายงานสินค้าคงคลังของคุณแสดงว่ามีสต็อกเพียงพอ แต่การผลิตยังต้องรอชิ้นส่วนอยู่ มาทบทวนร่วมกันว่ายอดขาดแคลนปรากฏในกระบวนการวางแผนของคุณอย่างไร
